Finanzas y gestión
Cómo conciliar cuentas bancarias sin perder control
Aprenda a conciliar cuentas bancarias, explicar diferencias entre cartola y contabilidad y mantener un control financiero periódico en su empresa.
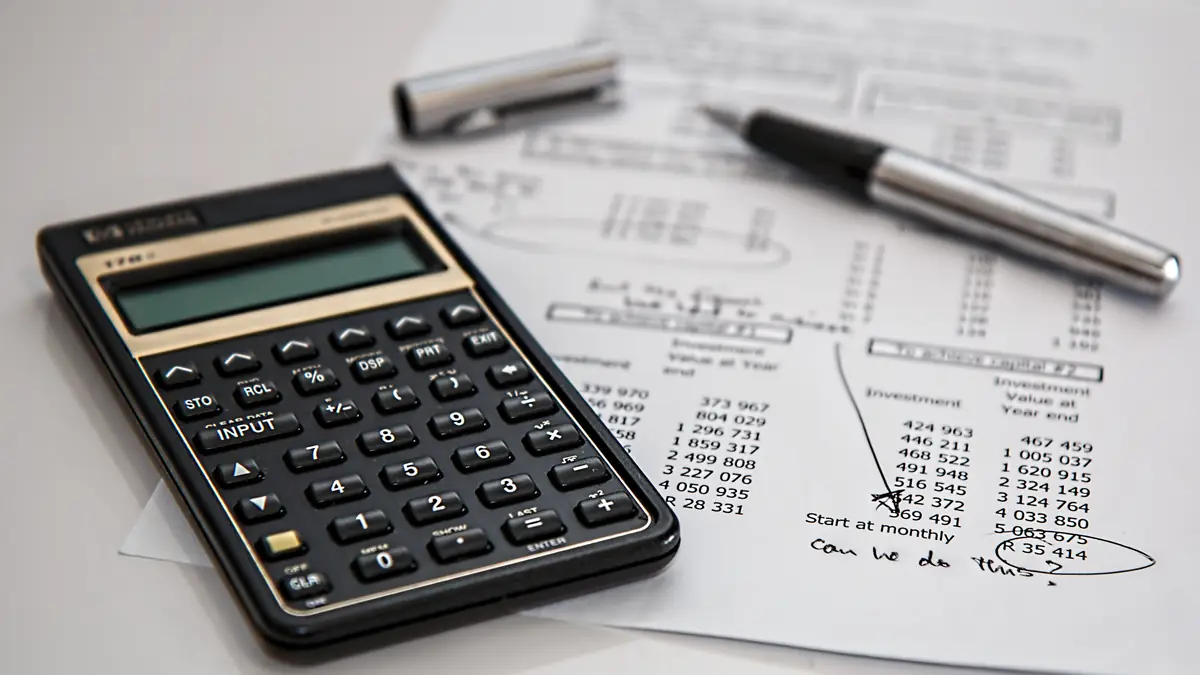
Una transferencia registrada dos veces, una comisión bancaria omitida o un depósito que aún no aparece en la cartola pueden parecer detalles menores. Sin embargo, cuando se acumulan, alteran la disponibilidad real de caja y debilitan decisiones tan sensibles como pagar remuneraciones, comprometer compras o proyectar impuestos. Por eso, conciliar cuentas bancarias no es una tarea administrativa de cierre: es un control financiero que permite saber con precisión cuánto dinero tiene disponible la empresa y por qué.
Para una pyme, la conciliación bancaria ordenada reduce la dependencia de estimaciones, facilita el cierre contable y entrega antecedentes confiables para la gestión. También permite detectar oportunamente errores operativos, cobros no reconocidos o movimientos que requieren revisión antes de transformarse en un problema mayor.
Qué significa conciliar cuentas bancarias
La conciliación bancaria consiste en comparar los movimientos registrados en la contabilidad o en el libro banco de la empresa con los movimientos informados por el banco en la cartola. El objetivo es explicar cualquier diferencia entre ambos saldos y determinar cuál es el saldo disponible y contable correcto a una fecha determinada.
Que los saldos no coincidan inicialmente no implica necesariamente un error. Existen diferencias normales de tiempo. Por ejemplo, un pago a proveedor puede haber sido contabilizado el último día del mes, pero aparecer cargado en la cartola bancaria al día siguiente. Del mismo modo, una transferencia recibida puede estar informada por el banco, pero todavía no haber sido registrada en la contabilidad.
El problema aparece cuando una diferencia no tiene respaldo, se repite mes a mes o se resuelve mediante ajustes generales sin investigar su origen. En esos casos, la empresa pierde trazabilidad y aumenta su exposición a errores, fraudes o decisiones basadas en una caja que no es real.
Por qué este control afecta la gestión del negocio
La conciliación no solo responde a una exigencia del área contable. Su resultado impacta directamente en la administración del negocio. Un saldo bancario sin depurar puede llevar a asumir que existen recursos para cubrir obligaciones que, en la práctica, ya están comprometidos.
Además, una conciliación bien ejecutada mejora la calidad de los estados financieros. Las cuentas de banco son partidas de alta liquidez y, por lo mismo, requieren controles consistentes. Cuando sus saldos están correctamente respaldados, la preparación de reportes financieros, flujos de caja y antecedentes para financiamiento se vuelve más confiable.
En una revisión de auditoría, las conciliaciones bancarias son también una evidencia relevante de control interno. No basta con que exista un archivo: debe ser posible entender cada partida pendiente, identificar quién la revisó y comprobar que las diferencias se regularizaron dentro de un plazo razonable.
Información que debe estar disponible antes de conciliar
El proceso será más rápido y preciso si se trabaja con documentos completos y ordenados. Como base, se requiere la cartola bancaria del período, el mayor contable o libro banco, comprobantes de transferencias, depósitos, pagos, cheques cuando corresponda y respaldos de cargos bancarios.
También es recomendable contar con una nomenclatura consistente para identificar operaciones. Si una transferencia se registra con una glosa genérica, como “pago varios”, después será difícil asociarla a una factura, proveedor o centro de costo. La calidad de la conciliación depende, en buena medida, de la calidad del registro inicial.
Para empresas con más de una cuenta corriente, cuentas en moneda extranjera o cuentas destinadas a proyectos específicos, cada cuenta debe conciliarse de forma independiente. Compensar saldos entre cuentas puede ocultar problemas de liquidez o movimientos mal imputados.
Cómo conciliar cuentas bancarias paso a paso
El primer paso es definir una fecha de corte. Habitualmente se utiliza el último día de cada mes, aunque empresas con alto volumen de movimientos pueden requerir revisiones semanales o incluso diarias. Lo relevante es que la fecha de la cartola y la información contable correspondan al mismo período.
Luego, compare cada abono y cargo bancario con su registro contable. Los movimientos que coinciden en fecha, monto y concepto se marcan como conciliados. Cuando existe una pequeña diferencia de fecha, no debe asumirse un error de inmediato: conviene revisar el comprobante y la fecha efectiva de contabilización.
A continuación, clasifique las partidas que no coinciden. Las más habituales son depósitos en tránsito, transferencias o cheques emitidos aún no cobrados, comisiones bancarias, intereses, impuestos asociados a servicios bancarios, cargos automáticos, pagos rechazados y errores de digitación. Cada diferencia debe tener una explicación concreta, un respaldo y una acción definida.
El siguiente paso es registrar los ajustes contables que correspondan. Las comisiones, intereses o cobros bancarios que aparecen en la cartola y no estaban contabilizados deben incorporarse al registro contable con el respaldo respectivo. En cambio, los depósitos o pagos en tránsito no siempre requieren un ajuste: pueden ser diferencias temporales que se revertirán al inicio del período siguiente.
Finalmente, revise que el saldo conciliado sea coherente con la posición de caja de la empresa. La conciliación debe dejar claro cuál es el saldo según banco, qué partidas explican la diferencia y cuál es el saldo contable ajustado. Esa conclusión debe ser revisada y aprobada por un responsable distinto de quien ejecutó el proceso, especialmente cuando existe un equipo administrativo.
Un ejemplo simple de diferencia temporal
Suponga que al 31 de marzo la contabilidad muestra un saldo de $8.500.000 y la cartola bancaria registra $8.000.000. Al revisar los antecedentes, se identifica un depósito por $500.000 efectuado al cierre de la jornada, contabilizado por la empresa pero abonado por el banco el 1 de abril.
La diferencia está explicada por un depósito en tránsito. No corresponde modificar el saldo bancario ni registrar nuevamente el ingreso. Lo correcto es dejar la partida identificada en la conciliación y verificar su abono en la cartola del período siguiente. Si el depósito no aparece, entonces debe investigarse con prioridad.
Errores que conviene evitar
Un error frecuente es conciliar solo cuando se prepara una declaración, se solicita financiamiento o se acerca el cierre anual. Esa práctica convierte un control preventivo en una tarea correctiva y mucho más costosa. Mientras más tiempo pasa, más difícil es encontrar respaldos y reconstruir operaciones.
También es riesgoso eliminar diferencias pequeñas para “cuadrar” el saldo. Montos menores pueden revelar comisiones no registradas, errores de digitación recurrentes o pagos no autorizados. La materialidad importa, pero no reemplaza el análisis de la causa.
Otro problema habitual es concentrar en una sola persona la ejecución, aprobación y modificación de registros bancarios. En empresas pequeñas no siempre es posible separar completamente las funciones, pero sí pueden establecerse revisiones periódicas de gerencia, accesos bancarios diferenciados y respaldos de autorización para pagos relevantes.
Por último, no conviene usar la conciliación como sustituto de una gestión de caja. Conciliar confirma y explica lo ocurrido; proyectar flujo de caja permite anticipar lo que viene. Ambos controles se complementan, pero cumplen propósitos distintos.
Frecuencia, responsables y evidencia de revisión
La frecuencia adecuada depende del volumen y riesgo de las operaciones. Una empresa con pocos movimientos puede realizar una conciliación mensual, siempre que la complete pocos días después del cierre. En cambio, negocios con pagos diarios a proveedores, recaudación por distintos canales o varias cuentas bancarias necesitan una revisión más frecuente para controlar su liquidez.
El archivo de conciliación debe indicar la fecha de corte, el saldo según banco, el saldo según contabilidad, el detalle de partidas pendientes, los ajustes efectuados y la persona que preparó y revisó el documento. Mantener esta evidencia ordenada ayuda a responder consultas internas, preparar auditorías y sustentar la información financiera frente a terceros.
Una planilla puede ser suficiente para una operación simple, siempre que tenga controles de acceso, fórmulas revisadas y respaldo documental. A medida que aumenta el volumen, un sistema contable integrado puede reducir la carga manual y disminuir errores. La tecnología agiliza el cruce de datos, pero no reemplaza el criterio de quien analiza diferencias inusuales.
Cuándo pedir apoyo especializado
Si las diferencias se acumulan, existen partidas antiguas sin aclarar, los saldos bancarios no coinciden con los estados financieros o no hay una segregación mínima de funciones, conviene realizar una revisión más profunda. El objetivo no es solo cuadrar una cartola, sino identificar la causa del desorden y establecer un procedimiento que pueda sostenerse en el tiempo.
Un acompañamiento contable o de auditoría puede ayudar a depurar saldos, definir responsables, diseñar controles de autorización y vincular la conciliación con reportes de flujo de caja y cierre financiero. Para la gerencia, esto se traduce en información más útil y menor exposición a contingencias operativas.
La conciliación bancaria bien llevada no debe sentirse como una carga al final del mes. Es una instancia concreta para confirmar que la empresa controla sus recursos, detecta desvíos a tiempo y toma decisiones con respaldo financiero real.
Artículos relacionados
Guía para inicio de actividades en Chile
Guía para inicio de actividades en Chile: requisitos, plazos, elección tributaria y controles para formalizar su empresa sin errores frecuentes y costosos.
Leer artículo →
Cuándo declarar impuestos en Chile sin atrasos
Sepa cuándo declarar impuestos en Chile, qué formularios revisar y cómo ordenar sus cierres para evitar multas, diferencias y contingencias tributarias.
Leer artículo →
Asesoría permanente para empresas con control
La asesoría permanente para empresas permite ordenar tributación, contabilidad y RR.HH., reducir riesgos y decidir con información confiable a tiempo.
Leer artículo →