Finanzas y gestión
Gestión contable estratégica para decidir mejor
Use la contabilidad para decidir con datos: indicadores clave, procesos de control y una rutina de revisión mensual para su empresa en Chile.
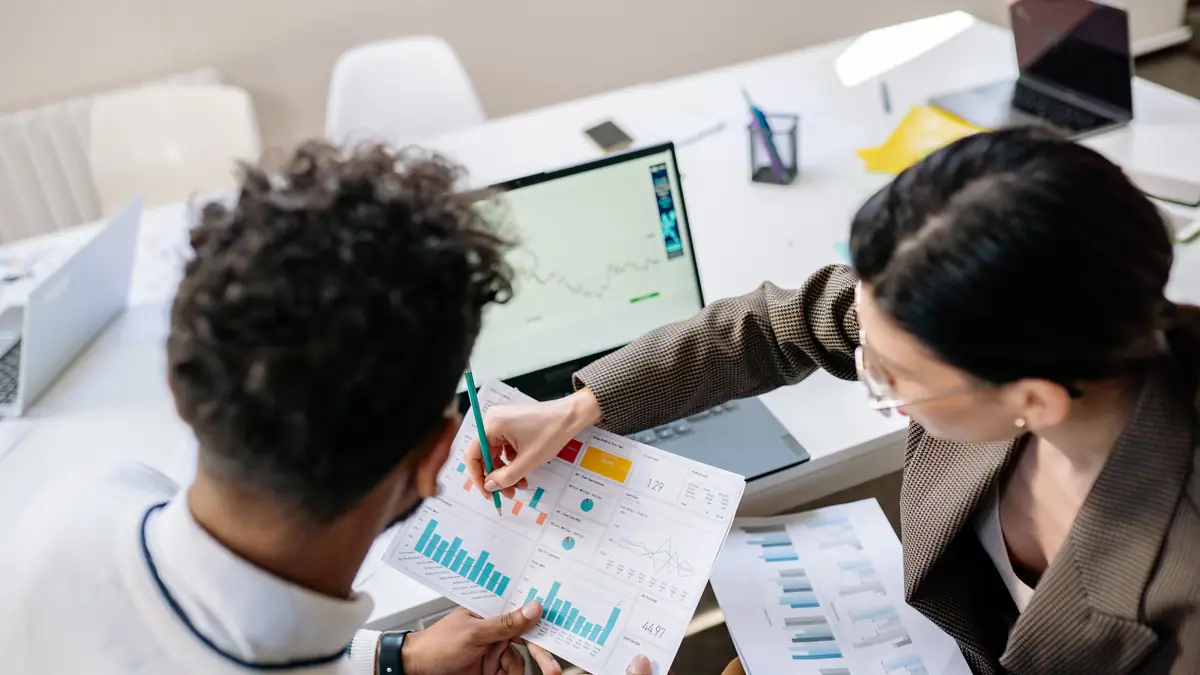
Una empresa puede vender más y, aun así, perder capacidad de pago, acumular inventario improductivo o asumir compromisos tributarios que no tenía previstos. La diferencia entre reaccionar cuando aparece el problema y anticiparlo suele estar en la calidad de la información disponible. La gestión contable estratégica transforma los registros contables en una herramienta para decidir, controlar y crecer con mayor seguridad.
Para una pyme, la contabilidad no debiera limitarse al cierre mensual, a la declaración de impuestos o a preparar antecedentes para terceros. Bien utilizada, permite entender qué líneas de negocio generan margen, cuánto capital de trabajo exige la operación, dónde se están concentrando los costos y qué decisiones pueden comprometer la liquidez futura. Esa mirada requiere información correcta, oportuna y conectada con los objetivos reales del negocio.
Qué implica una gestión contable estratégica
Gestionar estratégicamente la contabilidad significa vincular los datos financieros con las decisiones de administración. No basta con que los estados financieros estén preparados conforme a la normativa aplicable: también deben ayudar a responder preguntas concretas de la gerencia.
Por ejemplo, si una empresa evalúa ampliar su equipo comercial, incorporar maquinaria o abrir una nueva unidad de negocio, necesita estimar el efecto de esa decisión en sus costos fijos, flujo de caja, endeudamiento, obligaciones laborales y carga tributaria. La contabilidad aporta una base objetiva para evaluar escenarios antes de comprometer recursos.
Esta disciplina combina tres dimensiones. La primera es el cumplimiento: registros consistentes, documentación de respaldo, declaraciones oportunas y estados financieros confiables. La segunda es el control: conciliaciones, revisiones de cuentas relevantes, seguimiento de cobranzas y procedimientos que reduzcan errores o fraudes. La tercera es el análisis: interpretar resultados, identificar desviaciones y proponer medidas que apoyen la continuidad y rentabilidad de la empresa.
El peso de cada dimensión depende de la etapa del negocio. Una empresa en crecimiento puede requerir mayor control sobre caja y financiamiento. Otra, con varios contratos o centros de costo, puede necesitar medir rentabilidad por cliente, proyecto o sucursal. En ambos casos, la contabilidad deja de ser un resultado histórico y pasa a ser parte del proceso de gestión.
La información que realmente ayuda a tomar decisiones
No todos los reportes generan valor por sí mismos. Un informe extenso, entregado tarde o sin una lectura clara de sus variaciones, puede aportar menos que un tablero breve y revisado periódicamente. La clave está en definir indicadores alineados con la operación y revisarlos con una frecuencia razonable.
El flujo de caja proyectado es uno de los instrumentos más relevantes. A diferencia del estado de resultados, muestra cuándo entrará y saldrá efectivo. Esto permite anticipar períodos de tensión de liquidez, ordenar pagos a proveedores, planificar remuneraciones, evaluar necesidades de financiamiento y evitar que una obligación tributaria o laboral tome por sorpresa a la empresa.
También es útil monitorear el margen bruto y operacional. Si las ventas aumentan, pero el margen cae, la gerencia necesita identificar si la causa está en descuentos comerciales, alzas de insumos, horas extraordinarias, costos logísticos o una mezcla de productos menos rentable. Sin una clasificación contable adecuada, estos cambios pueden pasar inadvertidos hasta que el resultado anual ya está comprometido.
La antigüedad de las cuentas por cobrar merece la misma atención. Una venta facturada no equivale a caja disponible. Cuando las cobranzas se atrasan, el negocio puede verse obligado a financiar con recursos propios una operación que aparentemente es rentable. Definir políticas de crédito, revisar saldos vencidos y asignar responsables para la gestión de cobranza son decisiones comerciales con efecto contable y financiero directo.
Otros indicadores pueden ser pertinentes según la actividad: rotación de inventario, costo de personal sobre ventas, nivel de endeudamiento, cumplimiento presupuestario o rentabilidad por contrato. No se trata de medir todo. Se trata de medir aquello que permite detectar desvíos a tiempo y actuar sobre ellos.
Procesos contables que sostienen el control
La estrategia pierde valor si descansa sobre información incompleta. Por eso, una gestión útil comienza con procesos simples, documentados y aplicados de manera constante. El objetivo no es burocratizar la empresa, sino asegurar que cada dato relevante llegue correctamente a la contabilidad.
La emisión de facturas, recepción de documentos de compra, rendiciones de gastos, conciliaciones bancarias, control de inventarios y revisión de remuneraciones deben tener responsables y plazos definidos. Cuando estas tareas se acumulan al final del mes, aumentan las correcciones, se debilita el análisis y se eleva el riesgo de incumplimientos.
La segregación de funciones también es relevante, incluso en organizaciones pequeñas. Quien autoriza un pago, quien lo ejecuta y quien lo registra no debieran concentrar todas las etapas sin una revisión independiente. Si la estructura no permite separar completamente los roles, pueden establecerse controles compensatorios, como autorizaciones de gerencia, revisión periódica de cartolas bancarias o análisis de gastos excepcionales.
En Chile, este orden adquiere especial importancia por la necesidad de mantener consistencia entre la operación, los registros contables y las declaraciones ante el Servicio de Impuestos Internos. Diferencias entre ventas facturadas, documentos recibidos, retenciones, remuneraciones o registros de inventario pueden generar observaciones y requerir tiempo valioso para ser aclaradas. La prevención es normalmente menos costosa que corregir antecedentes bajo presión.
Cómo implementar una gestión contable estratégica
El primer paso es realizar un diagnóstico honesto de la información actual. Conviene revisar si los cierres mensuales se realizan a tiempo, si las cuentas bancarias están conciliadas, si existen saldos antiguos sin explicación y si los reportes permiten comprender la situación financiera sin depender de estimaciones informales.
Luego, es necesario ordenar el plan de cuentas y los criterios de registro. Las cuentas deben reflejar cómo se administra el negocio. Si la empresa necesita conocer el desempeño por proyecto, área, sucursal o línea de productos, la estructura contable debe permitir esa lectura. De lo contrario, los reportes mostrarán cifras globales correctas, pero insuficientes para decidir.
El tercer paso consiste en establecer una rutina de revisión gerencial. Una reunión mensual puede ser suficiente para muchas pymes, siempre que se analicen cifras actualizadas y se definan acciones concretas. La conversación debe ir más allá de preguntar si hubo utilidad o pérdida. Es preferible revisar qué explica la variación respecto del presupuesto, qué pagos relevantes se aproximan, cuáles clientes presentan atraso y qué decisiones requieren respaldo financiero.
La tecnología puede facilitar el proceso, pero no reemplaza los criterios de control. Un software contable, una plataforma de remuneraciones o un sistema de facturación bien integrados reducen tareas manuales y mejoran la trazabilidad. Sin embargo, si los documentos se ingresan tarde, las autorizaciones son débiles o no existe revisión de la información, la automatización solo acelera un proceso desordenado.
Por último, la asesoría permanente permite sumar una mirada externa y técnica. Un equipo asesor puede detectar inconsistencias, evaluar el efecto contable y tributario de decisiones relevantes, apoyar la preparación de estados financieros y proponer mejoras de control interno. El valor no está únicamente en cumplir una obligación, sino en contar con información que la administración pueda utilizar con confianza.
Errores que limitan la gestión contable estratégica
Uno de los errores más frecuentes es gestionar solo con el saldo bancario. La cuenta corriente muestra el efectivo disponible en un momento determinado, pero no incorpora compromisos próximos, cuentas por pagar, cobranzas inciertas ni impuestos devengados. Tomar decisiones solo con esa referencia puede llevar a comprometer recursos que ya tienen destino.
Otro error es revisar los resultados demasiado tarde. Cuando el cierre se completa meses después, la empresa pierde capacidad de corregir precios, gastos o condiciones comerciales durante el período en curso. La oportunidad de la información es tan importante como su exactitud.
También es riesgoso tratar la planificación tributaria como una tarea aislada de fin de año. Las decisiones de compra, contratación, financiamiento, distribución de utilidades y estructura societaria pueden tener consecuencias tributarias que deben evaluarse con anticipación y dentro del marco normativo vigente. Una buena planificación busca eficiencia y respaldo, no soluciones improvisadas.
La gestión contable estratégica exige disciplina, pero entrega una ventaja práctica: permite dirigir el negocio con menos supuestos y más evidencia. Cuando la contabilidad refleja fielmente la operación y se revisa con propósito, cada cierre mensual se convierte en una oportunidad para cuidar la caja, reducir riesgos y tomar decisiones mejor fundamentadas.
Artículos relacionados
Cómo conciliar cuentas bancarias sin perder control
Aprenda a conciliar cuentas bancarias, explicar diferencias entre cartola y contabilidad y mantener un control financiero periódico en su empresa.
Leer artículo →
Guía para inicio de actividades en Chile
Guía para inicio de actividades en Chile: requisitos, plazos, elección tributaria y controles para formalizar su empresa sin errores frecuentes y costosos.
Leer artículo →
Cuándo declarar impuestos en Chile sin atrasos
Sepa cuándo declarar impuestos en Chile, qué formularios revisar y cómo ordenar sus cierres para evitar multas, diferencias y contingencias tributarias.
Leer artículo →