Tributario
Tendencias de automatización tributaria en Chile
Conozca cómo la automatización tributaria —integración, controles preventivos y respaldo documental— puede ordenar la gestión de su empresa.
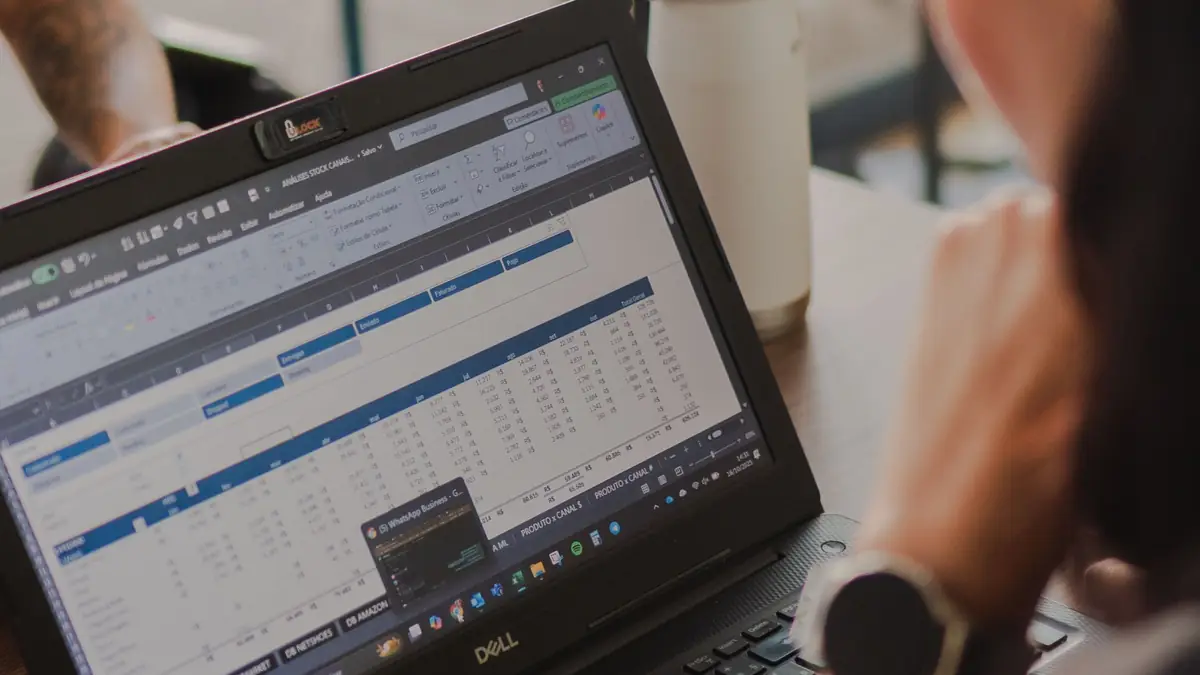
Una diferencia entre una factura registrada tarde, una clasificación incorrecta o una conciliación incompleta puede terminar afectando el IVA, la declaración de renta y la visibilidad financiera de una empresa. Por eso, las tendencias de automatización tributaria no se limitan a incorporar software: están cambiando la forma en que las empresas ordenan su información, previenen contingencias y toman decisiones con datos más confiables.
Para las pequeñas y medianas empresas, el desafío no es automatizar por moda. Es definir qué procesos generan más reprocesos, dependen de planillas manuales o exponen al negocio a errores de cumplimiento. La tecnología aporta valor cuando se integra con procedimientos claros, responsables definidos y revisión profesional periódica.
Tendencias de automatización tributaria que impactan la gestión
La automatización tributaria está avanzando desde tareas aisladas hacia procesos conectados entre las áreas de ventas, compras, contabilidad, remuneraciones y finanzas. Esta evolución responde a una necesidad práctica: la información tributaria no nace al momento de preparar una declaración. Se origina en cada operación que realiza la empresa.
Integración entre facturación, contabilidad y declaraciones
La primera tendencia es la integración de los documentos tributarios electrónicos con los sistemas contables y de gestión. En lugar de descargar información, copiar datos y realizar registros manuales, las empresas buscan que las facturas de compra y venta se incorporen de forma estructurada a sus procesos internos.
Cuando esta integración está bien configurada, facilita la conciliación de ventas, la revisión del registro de compras y ventas y la preparación de antecedentes para declaraciones mensuales. También permite identificar con mayor rapidez documentos duplicados, notas de crédito pendientes o diferencias entre la información comercial y contable.
Sin embargo, integrar no equivale a aceptar datos sin revisión. Una factura puede llegar correctamente al sistema y, aun así, requerir una clasificación contable o tributaria distinta según la naturaleza de la operación. La automatización reduce digitación, pero no reemplaza el criterio necesario para evaluar gastos, créditos fiscales, operaciones no habituales o tratamientos específicos.
Controles preventivos en lugar de correcciones al cierre
Muchas empresas detectan errores recién cuando se acerca el vencimiento de una declaración o el cierre anual. La automatización está llevando los controles a una etapa anterior, mediante alertas y reglas que identifican inconsistencias mientras la operación todavía puede corregirse.
Por ejemplo, es posible establecer revisiones para advertir diferencias entre órdenes de compra, recepciones y facturas; montos fuera de rangos habituales; proveedores con antecedentes incompletos; o documentos que no cuentan con respaldo suficiente. Estos controles no solo ayudan a preparar mejor las declaraciones. También fortalecen el control interno y la trazabilidad de las decisiones.
El beneficio es especialmente relevante cuando la empresa crece, aumenta su número de transacciones o distribuye responsabilidades entre varias personas. Sin un procedimiento ordenado, el volumen puede ocultar errores pequeños que luego se convierten en ajustes, observaciones o costos administrativos mayores.
Uso de analítica para detectar desviaciones
La automatización tributaria ya no se limita al registro de documentos. Las herramientas de análisis permiten comparar períodos, centros de costo, líneas de negocio y proveedores para detectar comportamientos que requieren revisión.
Una variación importante en el crédito fiscal, un gasto recurrente sin documentación adecuada o una baja inusual en las ventas declaradas no prueba por sí sola una contingencia. Sí constituye una señal para investigar antes de que el problema escale. En este punto, el valor está en transformar datos dispersos en preguntas concretas para la administración y sus asesores.
Para una gerencia, contar con reportes oportunos ayuda a distinguir entre una diferencia operativa y un riesgo tributario. Esto permite asignar recursos donde realmente se necesitan, en vez de destinar horas a revisar manualmente toda la información disponible.
Automatización documental y respaldo de operaciones
El respaldo es una parte crítica del cumplimiento. Contratos, órdenes de compra, informes de servicio, comprobantes de pago, liquidaciones y comunicaciones comerciales pueden ser determinantes para explicar una operación. Por ello, otra tendencia relevante es vincular cada registro contable o tributario con su documentación de respaldo.
Un repositorio ordenado, con criterios consistentes de archivo y acceso controlado, disminuye el tiempo que toma responder ante una revisión interna, una auditoría o una solicitud de antecedentes. También evita que el conocimiento quede concentrado en una sola persona o en correos electrónicos difíciles de rastrear.
No todas las empresas requieren una plataforma compleja. Una compañía con operaciones simples puede avanzar mucho con una estructura documental definida, nomenclaturas uniformes y responsables de validación. Una empresa con alto volumen, varias sucursales o diferentes sociedades probablemente necesitará flujos de aprobación y herramientas más integradas. La solución depende de la complejidad real del negocio.
Mayor conexión con remuneraciones y recursos humanos
Las obligaciones tributarias, laborales y previsionales se relacionan más de lo que muchas organizaciones advierten. Los datos de remuneraciones inciden en registros contables, pagos, declaraciones juradas y análisis de costos. Si la información se administra en sistemas separados y sin controles de consistencia, aumenta el riesgo de diferencias entre lo informado, lo pagado y lo contabilizado.
La tendencia es conectar los procesos de recursos humanos con contabilidad y finanzas, manteniendo resguardos de confidencialidad y permisos de acceso adecuados. Esto facilita conciliaciones, reduce la duplicidad de registros y entrega información más actualizada para la gestión.
La automatización debe ir acompañada de una definición clara de roles. Recursos humanos puede ser responsable del ingreso y validación de antecedentes laborales, mientras finanzas revisa la imputación contable y el cumplimiento de los pagos. La coordinación entre ambas áreas es tan relevante como la herramienta utilizada.
Qué procesos conviene automatizar primero
La mejor prioridad no siempre es el proceso más visible. Conviene comenzar por aquel que reúne tres condiciones: alta repetición, impacto tributario y dependencia excesiva de tareas manuales. En muchas pymes, esto suele incluir la recepción y validación de facturas, las conciliaciones bancarias, el control de ventas y la preparación de antecedentes para declaraciones periódicas.
Antes de elegir una herramienta, la empresa debe mapear el flujo actual. ¿Quién recibe los documentos? ¿Quién valida que correspondan a una operación real? ¿Cómo se registran? ¿Dónde se guarda el respaldo? ¿Quién revisa las diferencias y con qué plazo? Estas preguntas permiten evitar un error frecuente: digitalizar un proceso desordenado y conservar sus mismas debilidades en formato electrónico.
También es recomendable definir indicadores simples. El porcentaje de documentos pendientes de clasificación, las diferencias de conciliación, los ajustes realizados después del cierre y el tiempo destinado a preparar información tributaria son métricas útiles para evaluar si la automatización está generando resultados.
Riesgos que la tecnología no resuelve por sí sola
La automatización puede disminuir errores de digitación y mejorar la oportunidad de la información, pero no elimina la responsabilidad de la empresa ni sustituye el análisis técnico. Los principales riesgos aparecen cuando se confía ciegamente en configuraciones iniciales, se mantienen datos maestros desactualizados o no existen revisiones de excepción.
Un sistema puede aplicar una regla de manera consistente, incluso si esa regla fue definida incorrectamente. Por eso, las parametrizaciones tributarias, los perfiles de acceso y los flujos de aprobación deben revisarse ante cambios normativos, modificaciones en el modelo de negocio o incorporación de nuevos productos y servicios.
La seguridad también requiere atención. La información financiera y tributaria es sensible, por lo que se deben controlar los accesos, mantener respaldos y separar funciones críticas. Quien ingresa una transacción no debería contar, sin controles adicionales, con la capacidad de aprobarla, modificarla y conciliarla.
El rol de la asesoría en un entorno automatizado
A medida que los procesos se digitalizan, la asesoría tributaria adquiere una función más preventiva y estratégica. Ya no se trata únicamente de revisar cifras al final del período, sino de participar en el diseño de controles, validar criterios de clasificación y analizar las excepciones que surgen de la operación diaria.
Un acompañamiento técnico permite que los reportes entregados por los sistemas sean útiles para decidir. Por ejemplo, una variación en el IVA puede reflejar una oportunidad comercial, un cambio de estacionalidad, un problema de registro o un tratamiento que requiere ser evaluado. La plataforma identifica la diferencia; el análisis profesional define la acción adecuada.
En Birrous, el enfoque es apoyar a las empresas para que la información tributaria, contable y financiera se convierta en una base de control y gestión, no en una carga que solo se revisa al vencer un plazo. Esto exige comprender la operación particular de cada cliente y ajustar los procedimientos a su tamaño, actividad y nivel de exposición.
La automatización más útil no es la que agrega más funciones, sino la que entrega información confiable, reduce tareas sin valor y permite detectar riesgos a tiempo. Empezar por un proceso crítico, medir el resultado y ajustar con apoyo técnico suele ser un avance más seguro que intentar transformar toda la operación de una sola vez.
Artículos relacionados
Cómo preparar carpeta tributaria empresa
Cómo preparar la carpeta tributaria de su empresa: documentos del SII, cuadre con la contabilidad y respaldos para bancos y otras revisiones.
Leer artículo →
Qué es la carpeta tributaria y para qué sirve
Qué información reúne la carpeta tributaria electrónica del SII, cómo obtenerla y cuándo revisarla antes de entregarla a un banco o a otra entidad.
Leer artículo →
Contabilidad financiera tributaria para decidir mejor
Cómo integrar contabilidad financiera y tributaria para ordenar la información, reducir riesgos con el SII y tomar decisiones con datos confiables.
Leer artículo →